תושב חוזר ותיק - הטבות המס ותנאי הזכאות
מיהו תושב חוזר ותיק ואילו הטבות מס מגיעות לו - פטור של עשר שנים על הכנסות מחו"ל, רפורמת 2026, שנת הסתגלות ומיסוי אופציות ו-RSU - ומה קובע את מועד הזכאות.

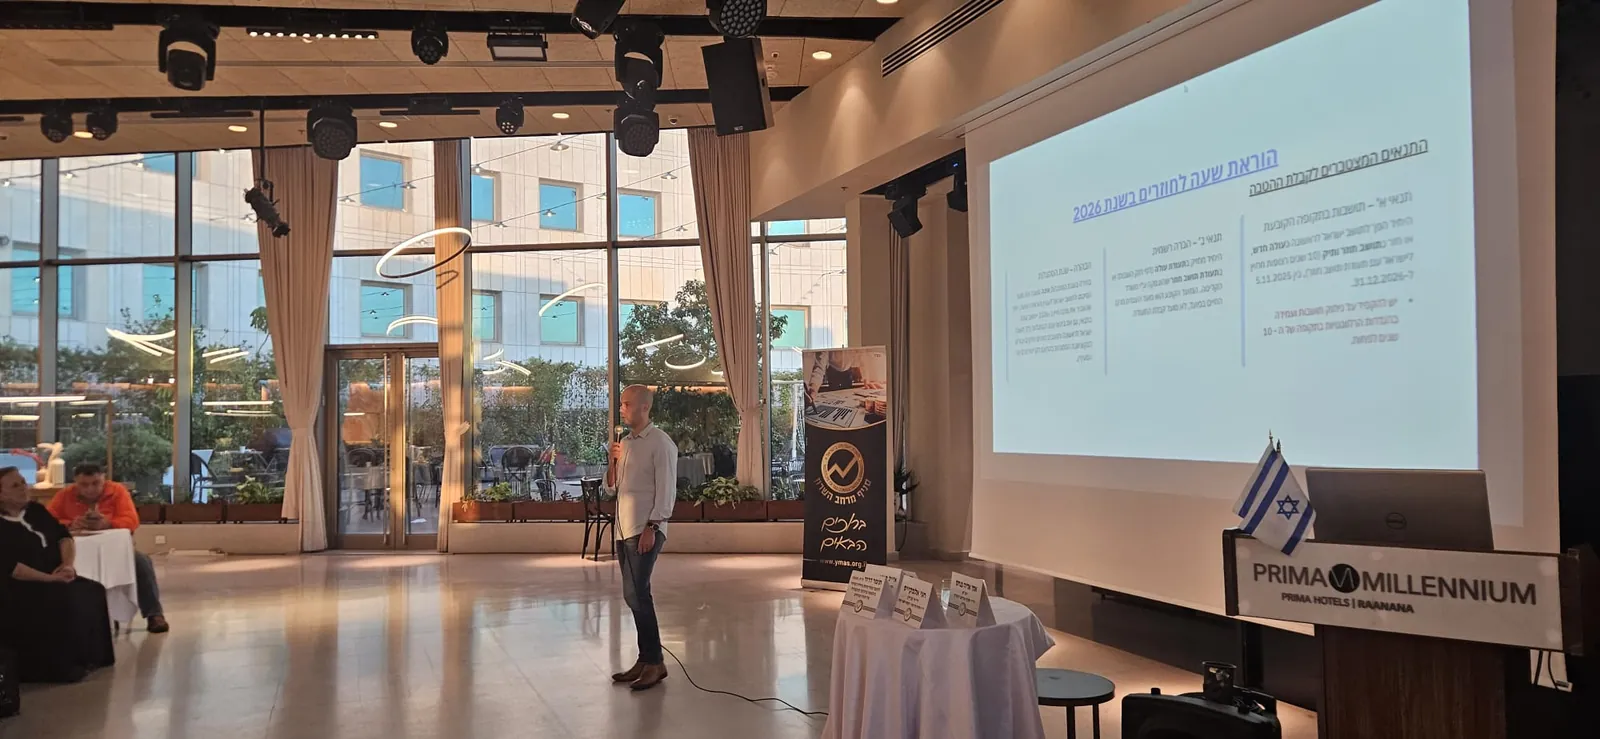
הרצאה על הטבות מס לעולים חדשים ותושבים חוזרים ותיקים
תומר דרור, רו"ח ומשפטן, מסביר בדקה על הטבות המס לעולים חדשים ולתושבים חוזרים ותיקים - כולל הוראת השעה לחוזרים בשנת 2026.
חזרה לישראל אחרי עשור או יותר בחו”ל היא צעד משמעותי, וההיבט המיסויי שלה טומן בחובו את חבילת הטבות המס הרחבה ביותר בדין הישראלי - לצד כללים מדויקים שקובעים מי זכאי, ממתי ועל מה. העמוד הזה מרכז את מה שתושב חוזר ותיק צריך לדעת לפני שהוא חוזר בפועל.
מיהו תושב חוזר ותיק?
תושב חוזר ותיק הוא יחיד ששב והיה לתושב ישראל לאחר שהיה תושב חוץ במשך עשר שנים רצופות לפחות. ההגדרה קבועה בסעיף 14 לפקודת מס הכנסה, שתוקן במסגרת תיקון 168 בשנת 2008, ומאז מקנה המעמד לחוזר את אותה חבילת הטבות שמקבל עולה חדש. שלוש קביעות מכריעות את המעמד: מועד ניתוק התושבות לצורכי מס בעת העזיבה, שממנו מתחילה ספירת עשר השנים; עמידה במבחני התושבות - מרכז החיים וחזקות הימים - לאורך כל התקופה בחו”ל; ומועד החזרה בפועל, שבו מתחילה תקופת ההטבות. מי ששהה בחו”ל שש עד עשר שנים אינו ותיק אלא תושב חוזר רגיל, עם פטור מצומצם יותר, ומי שמעולם לא היה תושב ישראל הוא עולה חדש. חוזר שמבקש זמן להתלבט יכול לבקש שנת הסתגלות בתוך 90 ימים מההגעה לישראל, שבה אינו נחשב עדיין תושב ישראל לצורכי הפקודה; השנה הזו נמנית בתוך עשר שנות הפטור. הקביעה אינה אוטומטית: רשות המסים בוחנת את התקופה בחו”ל לגופה, ולכן תיעוד מסודר של מועד הניתוק הוא תנאי מעשי לזכאות.
אילו הטבות מס מקבל תושב חוזר ותיק?
במשך עשר שנים מיום החזרה לישראל תושב חוזר ותיק פטור ממס בישראל על הכנסות שהופקו מחוץ לישראל, בשלוש קטגוריות: הכנסות פסיביות (ריבית, דיבידנד, קצבה, דמי שכירות, תמלוגים מנכסים בחו”ל ועוד), הכנסות אקטיביות (שכר או משלח יד שהעבודה בגינם מתבצעת מחוץ לישראל), ורווחי הון ממכירת נכסים שמחוץ לישראל - גם נכסים שנרכשו לאחר החזרה, בתוך תקופת העשור. לצד אלה, לאחר עשר השנים המוטבות, על קצבה מחו”ל בגין עבודה בחו”ל שיעור המס בישראל לא יעלה על המס שהיה חל במדינה המשלמת אילו נשאר תושב שלה (סעיף 9ג לפקודה), ומרגע ההגעה לישראל יש אפשרות לקבל ריבית על פיקדון מט”ח בישראל שהופקדו בו כספים שנצברו בחו”ל, שתהיה פטורה ממס במשך חמש שנים, בתנאים שנקבעו. חבילה זהה חלה על עולה חדש, שזכאי בנוסף לנקודות זיכוי על שכר בישראל. להטבות קיימים חריגים וסייגים, ויש לבחון כל מקרה לגופו.
חובת דיווח: מי שהפך לתושב ישראל לפני 2026 נהנה, לצד הפטור ממס, גם מפטור מדיווח על ההכנסות הפטורות. בעקבות תיקון לפקודה שאושר ב-2024, מי שחוזר מ-2026 ואילך נדרש לדווח על הכנסותיו ונכסיו מחוץ לישראל - אך הפטור ממס עצמו נשמר, בכפוף להוראות התחולה.
נקודת הפתיחה לספירת עשר השנים כתושב חוץ היא מועד ניתוק התושבות בעת העזיבה - ולכן לקביעה מקצועית ומתועדת של מועד הניתוק יש השלכה ישירה על הזכאות להטבות בעת החזרה.
חזרתם לישראל אחרי פחות מעשר שנים בחו”ל? ייתכן שאתם במעמד תושב חוזר רגיל - ראו הטבות מס לתושב חוזר. את התמונה הרחבה - שלושת המעמדות, ההכרה בביטוח הלאומי ובמשרד הקליטה ותקופת ההמתנה בביטוח הבריאות - ריכזנו במדריך תושב חוזר.
מה כוללת רפורמת המס של 2026 לתושב חוזר ותיק?
במסגרת רפורמה שאושרה במרץ 2026, תושב חוזר ותיק (וכן עולה חדש) שהפך לתושב ישראל לצורכי מס בין 5.11.2025 לסוף 2026 זכאי לפטור נוסף ומדורג ממס הכנסה גם על הכנסותיו מיגיעה אישית בישראל עצמה - שכר, משלח יד וקצבאות - מעבר לפטור הקיים על הכנסות מחו”ל, בשנים 2026 עד 2030. הפטור ניתן עד תקרה שנתית: 600,000 ש”ח ב-2026, מיליון ש”ח ב-2027 וב-2028, 350,000 ש”ח ב-2029 ו-150,000 ש”ח ב-2030 להכנסה שאינה מקרוב; להכנסה מקרוב (בן משפחה, או חברה שהזכאי או קרובו מחזיקים בה 25% לפחות) התקרה היא 140,000 ש”ח בשנה בשנים 2026-2030.
הפטור הנוסף מותנה בכך שהיחיד לא יחדל להיות תושב ישראל, וכפוף לסייגים נוספים (למשל לגבי מסחר בנדל”ן או בניירות ערך גם אם עולים לכדי עסק, ועוד חריגים שמונעים את קבלת ההטבות). לצורך ההטבה נדרשת גם תעודת תושב חוזר ממשרד העלייה והקליטה. מדובר בהטבה תלוית-מועד עם חלון זמן מוגדר להכרה בזכאות, ולכן מומלץ לבדוק את הזכאות הפרטנית סמוך למועד החזרה בפועל.
כיצד ממוסות אופציות ו-RSU של תושב חוזר ותיק?
סוגיית המיסוי על אופציות ו-RSU היא מהמורכבות ביותר לתושבים חוזרים ותיקים, שכן היא מפגישה בין חוקי המס הישראליים הרגילים על תגמול הוני (סעיף 102 וסעיף 3(ט) לפקודה) לבין הטבת עשר שנות הפטור על הכנסות מחוץ לישראל. כאשר האופציות או ה-RSU הוקצו עוד לפני החזרה לישראל, נדרשת בחינה פרטנית של יחס הזמן שבין מועד ההקצאה למועד ההבשלה, ושל השאלה האם הרווח נחשב הכנסה שהופקה בישראל או מחוצה לה. יש לשלב בין המיסוי לפי הדין הפנימי בישראל, הטבות המס הקיימות ואמנת המס הרלוונטית, ולכן חשוב לבחון סוגיה זו כבר בשלב תכנון המעבר, ולא רק במועד מימוש האופציות בפועל. בסוגיות משולבות כאלה, ליווי של מומחה למיסוי בינלאומי כבר משלב תכנון החזרה לישראל מסייע למצות את ההטבות בלי להיחשף לכפל מס.
אין באמור תחליף לייעוץ מקצועי.
הערה חשובה: המידע הניתן כאן מהווה מידע כללי, ואינו מהווה המלצה ספציפית או ייעוץ מקצועי, לפעולה כזו או אחרת ובאחריות הקוראים לפעול בהתאם לייעוץ מקצועי התואם את נסיבותיהם.
מדריכים מקצועיים בנושא
שאלות נפוצות
- מיהו תושב חוזר ותיק?
- תושב חוזר ותיק הוא יחיד ששב להיות תושב ישראל לאחר שהיה תושב חוץ במשך עשר שנים רצופות לפחות. ספירת השנים מתחילה ממועד ניתוק התושבות לצורכי מס בעת העזיבה, ולכן קביעה מתועדת של מועד הניתוק היא תנאי מעשי לזכאות. מי ששהה בחו"ל שש עד עשר שנים עשוי להיות תושב חוזר רגיל, עם חבילת הטבות מצומצמת יותר.
- אילו הטבות מס מקבל תושב חוזר ותיק?
- במשך עשר שנים מיום החזרה לישראל הוא פטור ממס בישראל על הכנסות שהופקו מחוץ לישראל - הכנסות פסיביות (ריבית, דיבידנד, קצבה, שכירות ותמלוגים), הכנסות אקטיביות משכר או ממשלח יד שבוצעו בחו"ל, ורווחי הון ממכירת נכסים בחו"ל, כולל נכסים שנרכשו אחרי החזרה בתוך תקופת העשור - בכפוף לתנאים ולסייגים. מי שחזר בין 5.11.2025 לסוף 2026 עשוי ליהנות גם מפטור מדורג על הכנסה מיגיעה אישית בישראל בשנים 2026-2030.
- מהי שנת הסתגלות לתושב חוזר ותיק?
- שנת הסתגלות היא שנה אחת מיום החזרה שבה החוזר אינו נחשב עדיין תושב ישראל לצורכי פקודת מס הכנסה, כדי לאפשר לו לבחון את החזרה לפני שהמעמד נקבע סופית. יש להגיש עליה בקשה סמוך לחזרה, והיא נמנית בתוך עשר שנות הפטור.