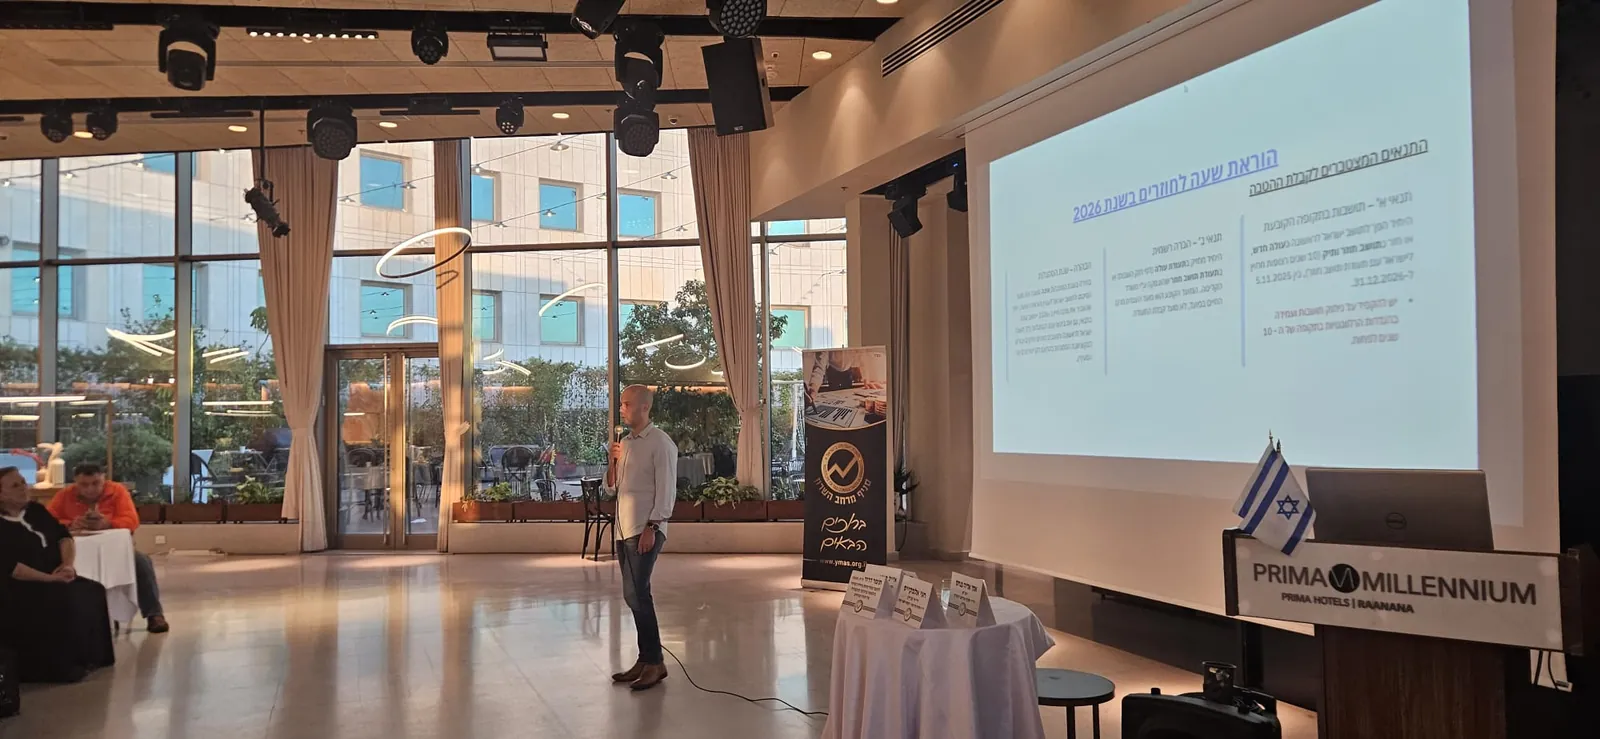
תושב חוזר 2026 - מי נחשב, הטבות המס וההבדל מתושב חוזר ותיק
מחפשים את ההטבות עצמן? לחוזרים אחרי שש עד עשר שנים - הטבות מס לתושב חוזר; לחוזרים אחרי עשר שנים ומעלה - תושב חוזר ותיק. המדריך הזה מסביר את התמונה כולה: מי נחשב תושב חוזר, לצורך מה, ומה נגזר מזה.
“תושב חוזר” הוא מהמונחים המבלבלים ביותר בחזרה לישראל, ולא במקרה: שלוש מערכות שונות משתמשות באותן שתי מילים, וכל אחת מתכוונת למשהו אחר. רשות המסים שואלת כמה שנים הייתם תושבי חוץ; המוסד לביטוח לאומי שואל אם מרכז החיים שלכם חזר לישראל; ומשרד העלייה והקליטה שואל אם אתם זכאים לסיוע בקליטה. אפשר להיות תושב חוזר לצורך אחד ולא לצורך אחר - וזה בדיוק המקום שבו רוב הטעויות נולדות.
מי נחשב תושב חוזר?
המונח “תושב חוזר” משמש שלוש מערכות שונות, ולכל אחת הגדרה משלה. לצורכי מס הכנסה, תושב חוזר הוא יחיד ששב להיות תושב ישראל לאחר שהיה תושב חוץ שש שנים רצופות לפחות; מי שהיה תושב חוץ עשר שנים ומעלה הוא תושב חוזר ותיק, עם חבילת הטבות רחבה יותר (סעיף 14 לפקודת מס הכנסה). המוסד לביטוח לאומי מכיר בתושב חוזר כמי שחדל להיות תושב ישראל בשל מגורים בחו”ל וחידש את תושבותו - קביעה שנעשית לפי שאלון ומסמכים המוכיחים סיום מרכז חיים בחו”ל והעברתו לישראל. משרד העלייה והקליטה מעניק מעמד תושב חוזר לצורך סיוע בקליטה, לפי משך השהות בחו”ל וכללי הביקורים שלו, ומנפיק תעודת תושב חוזר. שלוש ההכרות אינן תלויות זו בזו: אפשר להחזיק תעודה ממשרד הקליטה בלי לעמוד בסף שש השנים של הפקודה, ולהפך. השאלה הראשונה שכדאי לשאול היא לכן לא “האם אני תושב חוזר”, אלא “לצורך מה”.
עולה חדש, תושב חוזר ותושב חוזר ותיק - שלושת המעמדות במס הכנסה
| עולה חדש | תושב חוזר ותיק | תושב חוזר | |
|---|---|---|---|
| תנאי הבסיס | תושב ישראל לראשונה | 10 שנים רצופות ומעלה כתושב חוץ | 6 עד 10 שנים רצופות כתושב חוץ |
| הכנסות פסיביות מחו”ל | פטור 10 שנים, מכלל הנכסים | פטור 10 שנים, מכלל הנכסים | פטור 5 שנים, מנכסים שנרכשו בחו”ל |
| הכנסות מעבודה ומשלח יד בחו”ל | פטור 10 שנים | פטור 10 שנים | אין פטור |
| רווחי הון מנכסים בחו”ל | פטור 10 שנים | פטור 10 שנים | פטור 10 שנים, לנכסים שנרכשו בתקופת החוץ |
| רפורמת 2026 (הכנסה בישראל) | כן | כן | לא |
| שנת הסתגלות | כן | כן | לא |
| דיווח על ההכנסות הפטורות | פטור עד 2025, חובה מ-2026 | פטור עד 2025, חובה מ-2026 | חובה |
הטבלה מציגה את העיקרון; לכל מעמד תנאים, תקרות וסייגים משלו, והזכאות נבחנת לגופה במסגרת הדוח השנתי. שימו לב לעמודה האחרונה: מי שחוזר או עולה מ-2026 ואילך נדרש לדווח על הכנסותיו ונכסיו מחוץ לישראל גם כשהן פטורות ממס, בעקבות תיקון לפקודה שאושר ב-2024. הפטור ממס נשמר; הפטור מדיווח - לא.
אילו הטבות מס מקבל תושב חוזר אחרי שש עד עשר שנים בחו”ל?
תושב חוזר שחזר אחרי שש עד עשר שנים רצופות בחו”ל זכאי, בכפוף לתנאים, לארבע הקלות עיקריות: פטור ממס במשך חמש שנים מהחזרה על הכנסות פסיביות - קצבה, תמלוגים, דמי שכירות, ריבית ודיבידנד - מנכסים מחוץ לישראל שרכש בתקופת השהות בחו”ל; פטור ממס רווח הון במשך עשר שנים במכירת אותם נכסים, ובלבד שהנכס אינו מקנה זכות לנכס בישראל; פטור חמש שנים על ריבית ודיבידנד מ”ניירות ערך מוטבים” - ניירות הנסחרים בבורסה בחו”ל, שנרכשו בתקופת השהות ומנוהלים בחשבון נפרד, גם אם בוצעו בו פעולות קנייה ומכירה אחרי החזרה; ופטור חמש שנים על ריבית מפיקדון מט”ח בישראל שהופקדו בו רק כספים שנצברו בחו”ל, בתנאים שנקבעו (הפקדה בתוך 90 יום מהעברת הכסף לישראל והצהרה לבנק בטופס 2409 בתוך 14 יום).
מה אין בחבילה: פטור על הכנסות מעבודה או ממשלח יד, גם אם הופקו בחו”ל, ופטור מדיווח - ההכנסות נכללות בדוח השנתי. הבסיס החוקי הוא סעיפים 14(ג) ו-97(ב)(2) לפקודה. הפירוט המלא, כולל מה שכדאי לממש לפני החזרה, בעמוד הטבות מס לתושב חוזר.
אילו הטבות מס מקבל תושב חוזר ותיק?
תושב חוזר ותיק - עשר שנים רצופות ומעלה כתושב חוץ - מקבל את החבילה של עולה חדש: פטור ממס במשך עשר שנים מהחזרה על כל הכנסה שמקורה מחוץ לישראל, אקטיבית ופסיבית, כולל פנסיה מחו”ל ורווחי הון ממימוש נכסים והשקעות בחו”ל - וגם על נכסים שנרכשו אחרי החזרה, בתוך עשר שנות הפטור. נוסף על כך: שיעור המס על קצבה שמשולמת בעקבות עבודה בחו”ל לא יעלה על המס שהיה חל במדינה המשלמת אילו נשאר תושב שלה (סעיף 9ג); פטור חמש שנים על ריבית מפיקדון מט”ח באותם תנאים; ואפשרות לבקש שנת הסתגלות, שבסופה בלבד נקבע מעמד תושב ישראל לצורכי הפקודה - והיא נמנית בתוך עשר השנים.
מי שחזר בין 5.11.2025 ל-31.12.2026 נכנס גם לרפורמת 2026: פטור ממס הכנסה על הכנסה מיגיעה אישית שהופקה בישראל בשנים 2026 עד 2030, עד תקרה שנתית של 600,000 ש”ח ב-2026, מיליון ש”ח ב-2027 וב-2028, 350,000 ש”ח ב-2029 ו-150,000 ש”ח ב-2030 (להכנסה מקרוב תקרה נפרדת של 140,000 ש”ח בשנה). התנאים, הסייגים ומה שנדרש ממשרד הקליטה - בעמוד תושב חוזר ותיק.
ממתי סופרים את השנים בחו”ל?
בכל שלוש ההגדרות השנים נספרות ממועד שבו חדלתם להיות תושבי ישראל - לא ממועד הטיסה. לצורכי מס, המועד הזה נקבע לפי מבחן מרכז החיים וחזקות הימים (183 ימים בשנת מס, או 30 ימים בשנה ו-425 ימים בשלוש שנים), ורשות המסים מצפה לראות אותו מתועד: טופס 1348 שהוגש עם הדוח לשנת העזיבה, הפסקת התשלומים לביטוח הלאומי, מכירה או השכרה של הדירה, סיום העבודה בישראל. מי שעזב בלי להסדיר ניתוק תושבות עלול לגלות בחזרה שתקופת החוץ שלו קצרה מכפי שסבר - ולעיתים די בשנה אחת כדי לאבד את ההבחנה בין תושב חוזר לתושב חוזר ותיק, או את המעמד כולו.
מי שנמצא סמוך לסף שש או עשר השנים צריך להתייחס לעיתוי החזרה כהחלטת מס: חודשים ספורים יכולים להיות ההבדל בין פטור על הכנסות פסיביות בלבד לבין פטור מלא לעשור. זה גם השלב שבו כדאי לבדוק אם דווקא שנת הסתגלות משרתת אתכם - היא דוחה את קביעת המעמד בשנה, אבל נספרת בתוך עשר שנות הפטור.
מה מסדירים מול ביטוח לאומי בחזרה לישראל?
ההכרה בביטוח הלאומי נפרדת מהמס. מי שחדל להיות תושב ישראל צריך לחדש את התושבות: אפשר להגיש בקשה מקוונת להכרה כתושב חוזר ב-30 הימים שלפני החזרה, אחרי שכבר בוצעו פעולות המעידות על סיום החיים בחו”ל, או למלא אחרי החזרה שאלון לקביעת תושבות ולצרף ראיות לשני הכיוונים - סיום מרכז החיים בחו”ל (מכירת נכסים, סיום עבודה, ביטול ביטוחים) והעברתו לישראל (שכירת דירה, חוזה עבודה, רישום ילדים, מכולה). מי ששהה בחו”ל חמש שנים ומעלה יכול לעבור במסלול מקוצר דרך משרד הקליטה.
ההשלכה הכספית החשובה היא ביטוח הבריאות: מי ששהה בחו”ל 18 חודשים רצופים ומעלה ולא שילם דמי ביטוח בריאות במשך 12 חודשים לפחות, או שחדל להיות תושב, נכנס לתקופת המתנה של חודש על כל שנת היעדרות, עד שישה חודשים, שבה אינו זכאי לשירותי בריאות במסגרת החוק. אפשר לפדות את ההמתנה בתשלום חד-פעמי (16,860 ש”ח נכון ל-2026), וקטינים, עולים וחיילים משוחררים ב-24 החודשים שאחרי השחרור פטורים ממנה. מי שהמשיך לשלם דמי ביטוח כדין בתקופת השהות חוזר בלי המתנה - וזה שיקול שכדאי לקבל לפני היציאה, לא אחרי החזרה. פירוט עדכני באתר המוסד לביטוח לאומי.
מה נותנת תעודת תושב חוזר ממשרד הקליטה, ומה היא לא?
משרד העלייה והקליטה מעניק מעמד תושב חוזר לצורך סיוע בקליטה - וזה מעמד נפרד מהמס ומהביטוח הלאומי. את בדיקת הזכאות העקרונית עושים בטופס מקוון בששת החודשים שלפני החזרה (מדענים: בשנה שלפני), תשובה מגיעה בתוך כשבועיים, והמעמד עצמו נקבע בהגעה לארץ בלשכת המשרד באזור המגורים, שם מונפקת תעודת תושב חוזר. תקופת הזכאות לסיוע המשרד היא 24 חודשים מיום החזרה, ולהקלות המכס - תשעה חודשים בלבד; תקופת שירות בצה”ל אינה נספרת.
מה התעודה לא עושה: היא אינה קובעת את מעמד המס שלכם. שנות תושבות החוץ לצורכי הפקודה נבחנות בנפרד, ואפשר להחזיק תעודה בלי לעמוד בסף שש השנים - וגם להפך. לרפורמת 2026 יש נקודת ממשק עם התעודה, והיא מפורטת בעמוד תושב חוזר ותיק. את שאלות הסיוע עצמן - סל קליטה, סיוע בדיור, הטבות ברכב ובמכס - כדאי לברר ישירות מול המשרד ובפורטל התושבים החוזרים של כל זכות; הן אינן חלק מתכנון המס.
שאלות נפוצות על תושב חוזר
האם מגיעות הטבות מס אחרי חמש שנים בחו”ל?
לפי הפקודה - לא. סף הזכאות להטבות תושב חוזר הוא שש שנים רצופות כתושב חוץ, ולתושב חוזר ותיק עשר. חמש שנים כן פותחות את המסלול המקוצר בביטוח הלאומי ובמשרד הקליטה, אבל לא מעניקות פטורים ממס. מי שנמצא בשנה החמישית או השישית צריך לבדוק את מועד הניתוק המדויק ואת עיתוי החזרה לפני שהוא מזמין כרטיס.
מה ההבדל בין תושב חוזר לעולה חדש?
עולה חדש הוא מי שהופך לתושב ישראל בפעם הראשונה; תושב חוזר הוא ישראלי שהיה תושב ישראל, עזב, והיה תושב חוץ. חבילת המס של עולה חדש זהה לזו של תושב חוזר ותיק (עשר שנות פטור), ורחבה בהרבה מזו של תושב חוזר רגיל. עולה חדש זכאי בנוסף לנקודות זיכוי מדורגות על שכר בישראל ב-54 החודשים הראשונים - פירוט בעמוד הטבות מס לעולה חדש.
האם תושב חוזר משלם מס על פנסיה מחו”ל?
תושב חוזר ותיק פטור עשר שנים על קצבה מחו”ל כחלק מהפטור הכללי על הכנסות חוץ, ולצדו חלה הוראה קבועה: המס בישראל על קצבה בגין עבודה בחו”ל לא יעלה על המס שהיה חל במדינה המשלמת (סעיף 9ג). תושב חוזר רגיל פטור חמש שנים על קצבה מנכסים שנרכשו בחו”ל, כחלק מפטור ההכנסות הפסיביות. בשני המקרים יש לבדוק גם את אמנת המס עם המדינה המשלמת.
האם תושב חוזר זכאי להנחה במס רכישה?
הטבות המס לתושב חוזר בפקודת מס הכנסה אינן נוגעות למס רכישה. מס רכישה נקבע בחוק מיסוי מקרקעין ובתקנותיו, וההקלות שם - ככל שישנן - הן עניין נפרד שנבחן לפי מעמד הרוכש ומספר הדירות שבבעלותו, ולא לפי שנות התושבות הזרה. את השאלה כדאי לברר מול יועץ מיסוי מקרקעין לפני חתימה על חוזה.
מה עם ילדים - “קטין חוזר”?
“קטין חוזר” הוא מעמד של משרד הקליטה והביטוח הלאומי, לא של מס הכנסה: ילדים ששבים עם ההורים מקבלים סיוע בקליטה לפי כללי המשרד, ובביטוח הבריאות קטינים פטורים מתקופת ההמתנה. לצורכי מס, מעמדו של כל יחיד נבחן בנפרד.
איך נערכים נכון לחזרה לישראל?
- קבעו את מועד הניתוק ותעדו אותו. זו נקודת האפס של כל החישוב, ומי שלא הסדיר אותה בעזיבה צריך לשחזר אותה עכשיו, עם המסמכים.
- חשבו את הסף לפני שקובעים תאריך. שש ועשר שנים הם קווים חדים; אם אתם קרובים אליהם, עיתוי החזרה הוא החלטת מס, לא לוגיסטית.
- מפו את הנכסים. מה למכור לפני החזרה ומה אחריה, אילו חשבונות להפריד (ניירות ערך מוטבים, פיקדון מט”ח), ומה קורה לאופציות ו-RSU שהוקצו בחו”ל.
- הסדירו את הביטוח הלאומי לפני הטיסה. בקשה מקוונת ב-30 הימים שלפני החזרה, ובדיקה אם צפויה תקופת המתנה בביטוח הבריאות.
- תכננו את הדיווח. מי שחוזר מ-2026 מדווח על הכנסות החוץ גם כשהן פטורות; עדיף לבנות את שגרת הדיווח בשנת החזרה ולא לתקן אותה בדיעבד.
ליווי של רו”ח ומשפטן למיסוי בינלאומי משלב התכנון ועד ההתנהלות מול רשות המסים מסייע למצות את ההטבות בלי מחלוקות מיותרות. שאלה קצרה? אפשר לשלוח בוואטסאפ מכל מקום בעולם.
מקורות: פקודת מס הכנסה, סעיפים 9ג, 14 ו-97(ב)(2) (תיקון 168); כל זכות - הטבות במס לתושבים חוזרים ששהו בחו”ל מעל 10 שנים, הטבות במס לתושבים חוזרים ששהו בחו”ל בין 6 ל-10 שנים, פטור ממס הכנסה לעולים חדשים ולתושבים חוזרים ותיקים, הצטרפות תושב חוזר לביטוח בריאות, תושב חוזר; המוסד לביטוח לאומי; משרד העלייה והקליטה. נכון ל-22.9.2026.
אין באמור תחליף לייעוץ מקצועי.
הערה חשובה: המידע הניתן כאן מהווה מידע כללי, ואינו מהווה המלצה ספציפית או ייעוץ מקצועי, לפעולה כזו או אחרת ובאחריות הקוראים לפעול בהתאם לייעוץ מקצועי התואם את נסיבותיהם.